Empresária negra tem empréstimo negado por banqueiro branco — dias depois, sua startup compra o banco
Empresária negra tem empréstimo negado por banqueiro branco — dias depois, sua startup compra o banco 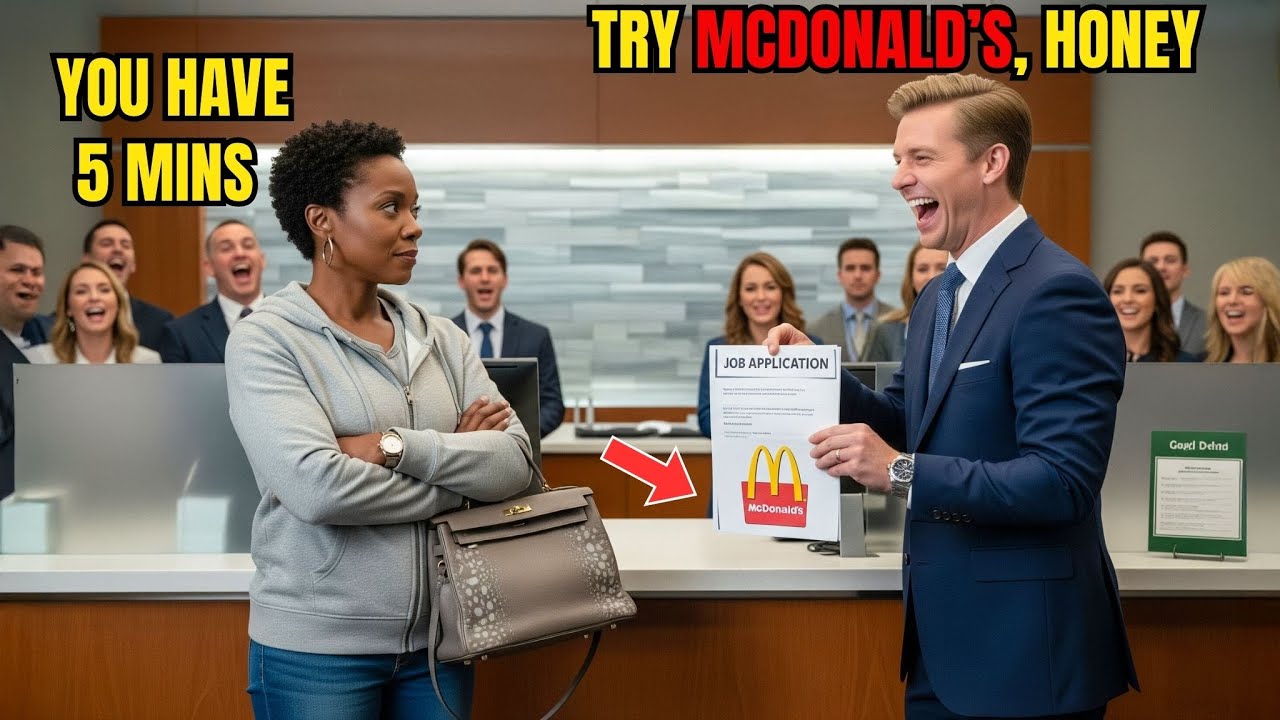
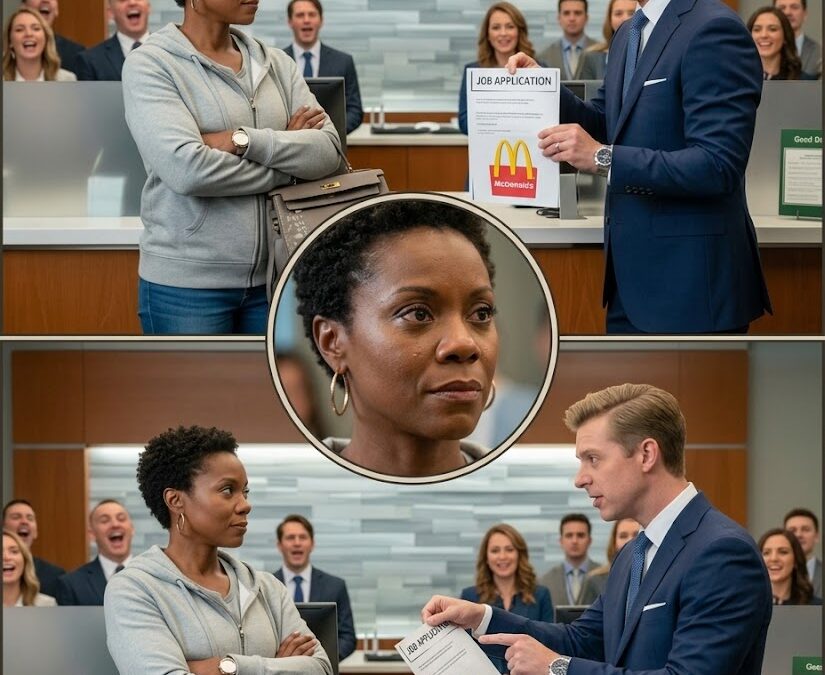
Senhora, isto é para donos de empresas de verdade, não para você. Naomi Rivers está sentada, vestindo um moletom desbotado e tênis surrados, em frente à mesa de mogno do banqueiro Garrett Whitfield. Seu pedido de empréstimo está intocado entre eles. Vinte páginas de projeções financeiras cuidadosamente encadernadas em plástico transparente. Garrett nem sequer olha para o documento.
Em vez disso, ele abre a gaveta da escrivaninha e desliza um formulário de emprego amassado do McDonald’s pela superfície polida. Talvez seja melhor começar por aqui e ir subindo aos poucos. Sua risada corta o saguão com colunas de mármore, alta o suficiente para que outros clientes se virem e o encarem. Ele pega sua caneca de café e gira a cadeira de couro para longe dela. Linda.
Sim, é o Garrett. Ainda está de pé o jogo de golfe de sábado. Sua voz transmite a confiança descontraída de um homem que nunca ouviu um não. Quando Naomi se levanta para sair, papéis se espalham de sua pasta. Um cartão American Express Centurion preto cai no chão junto com um cartão de embarque com a indicação de primeira classe para Dubai. Ela os recolhe rapidamente, com os dedos firmes, apesar da humilhação pública.
Garrett permanece ao telefone, de costas. Mas o que esse banqueiro não sabia sobre a mulher que acabara de destruir acabaria com sua carreira em 72 horas. Continue comigo para ver a ligação telefônica que mudou tudo. A humilhação começou 15 minutos antes. Naomi havia entrado no Meridian Trust Bank exatamente às 14h30.
Ela segurava o e-mail de confirmação da consulta. Os pisos de mármore brilhavam sob lustres de cristal. Pinturas a óleo de homens brancos mortos, de terno, enfeitavam as paredes. Os fundadores do banco, de 1896. Ela se aproximou da recepção, onde uma mulher loira de pérolas mal desviou o olhar do seu agendamento de manicure.
Estou aqui para falar com Garrett Whitfield. Meu horário é às 14h30. A recepcionista lançou um olhar de desdém ensaiado sobre a roupa casual de Naomi. Tem certeza de que está no banco certo, querida? Tem uma casa de câmbio aqui perto. O maxilar de Naomi se contraiu, mas sua voz permaneceu firme. Estou aqui para falar sobre um empréstimo para aquisição de empresa. 2,3 milhões.
Uma pausa, seguida de uma digitação hesitante no teclado. “Sente-se. Ele a chamará quando estiver pronto.” Passaram-se 27 minutos. Outros clientes, todos brancos, todos em ternos caros, foram atendidos imediatamente. Um homem com um Rolex que chegou depois dela foi levado diretamente para o escritório de Whitfield. Finalmente, seu nome foi chamado. Garrett Whitfield tinha 1,88 m de altura e vestia um terno azul-marinho sob medida que provavelmente custava mais do que o aluguel mensal da maioria das pessoas.
Seu escritório exalava riqueza antiga, livros encadernados em couro que ele nunca lera, um diploma de Yale, fotos de família em Martha’s Vineyard. Ele gesticulou para a cadeira em frente à sua mesa sem oferecer um aperto de mão. Então, Naomi Rivers… ele pronunciou o primeiro nome dela errado, apesar de estar claramente escrito em sua agenda. De que tipo de negócio estamos falando aqui? Ela deslizou o pedido de empréstimo pela mesa dele.
Preciso de financiamento-ponte para a fase final de uma aquisição. A empresa-alvo possui 8,3 bilhões em ativos. As sobrancelhas de Garrett se ergueram, logo em seguida se transformaram em um sorriso irônico. Ele não tocou no formulário. “Senhora, acho que pode haver algum mal-entendido. Nosso valor mínimo de empréstimo para aquisições de empresas é de 5 milhões e isso exige ampla documentação, histórico de crédito e verificação de garantias.”
Está tudo aí dentro. Naomi acenou com a cabeça em direção à pasta intocada. Ele recostou-se na cadeira, com os dedos entrelaçados. Deixe-me ser franco. Seu perfil de crédito não corresponde aos nossos padrões demográficos. O Meridian Trust atende famílias e empresas tradicionais há mais de um século. Temos certas expectativas. As palavras pairaram no ar como gás venenoso.
Que expectativas seriam essas? O sorriso de Garrett tornou-se predatório. Bem, por exemplo, nossos clientes típicos não compram na Target. Ele gesticulou vagamente para o moletom dela. No canto do olho, Naomi percebeu algo. Uma jovem negra no balcão de atendimento ao cliente estava com o celular apontado para o escritório de Garrett. O ponto vermelho de gravação piscava constantemente.
Naomi manteve a expressão neutra. E se eu cumprisse os requisitos do seu código de vestimenta… “Senhora, não se trata de roupa. Trata-se de adequação. Adequação cultural. Entende?” A gravação continuou. A jovem, com idade universitária, provavelmente uma cliente estudantil do banco, havia se posicionado perfeitamente para capturar áudio e vídeo através da divisória de vidro.
Foi então que Garrett abriu a gaveta da escrivaninha e tirou o formulário de inscrição do McDonald’s. O papel amassado caiu entre eles com um baque surdo que, de alguma forma, ecoou mais alto do que sua risada anterior. “Talvez seja melhor começar por aqui e ir subindo aos poucos.” A garota com o telefone se mexeu um pouco, buscando um ângulo melhor. Sua expressão mostrava que ela estava presenciando algo que sabia estar errado.
Uma daquelas histórias da vida real que mais tarde se tornariam parte da narrativa mais ampla sobre a discriminação sistêmica no setor bancário. Naomi Rivers havia vivenciado muito racismo ao longo de seus 42 anos. Mas aquele momento cristalizou algo diferente. Não se tratava apenas de preconceito pessoal. Era uma forma de controle institucional, concebida para preservar estruturas de poder que existiam desde a fundação do banco.
Ela pensou em seu pai, o advogado de direitos civis James Rivers, que teve seu pedido de hipoteca negado naquele mesmo banco em 1987. A lembrança aguçou seu foco. Enquanto Garrett girava a cadeira para atender a ligação do jogo de golfe, dispensando-a como uma interrupção irritante em seu dia, Naomi tomou uma decisão que mudaria o rumo da vida de ambos.
Ela recolheu seus papéis lentamente, incluindo os itens que estavam espalhados. O cartão Centurion parecia pesado em sua mão, não por causa de sua construção em titânio, mas pelo que representava. Dez minutos depois, ela estava sentada em seu carro alugado do lado de fora do banco. A jovem que estava filmando se aproximou da janela.
“Com licença, eu filmei tudo. Aquilo foi completamente racista. Quer que eu poste?” Naomi olhou para o rosto sincero de alguém que acreditava que as redes sociais podiam mudar o mundo. Alguém jovem o suficiente para pensar que vídeos virais eram a arma mais poderosa contra a injustiça. Qual é o seu nome? Kesha. Estudo em Howard. Tenho conta aqui porque é perto do campus.
Mas depois do que acabei de ver, ela balançou a cabeça. Poste, Kesha. Mas primeiro, me mande uma cópia. Naomi lhe entregou um cartão de visitas. Branco, sem estampa. NR Capital Management. Enquanto se afastava de carro, Naomi pegou o celular e discou um número de memória. Davies, é a Naomi. Preciso que você acelere a aquisição da posição completa da Meridian.
Com que rapidez podemos agir? A voz do outro lado da linha, a de sua principal assessora jurídica, pareceu surpresa. “Ainda estamos na fase de due diligence. Pensei que você quisesse esperar até o terceiro trimestre. Os planos mudam. Quero o controle acionário até sexta-feira.” “Isso é ambicioso. Posso perguntar o que está causando tanta urgência?” Naomi olhou para o banco pelo retrovisor, onde Garrett Whitfield provavelmente ainda estava em sua chamada de golfe, completamente alheio ao fato de que seu mundo estava prestes a desmoronar.
Vamos chamar isso de oportunidade de negócio. O vídeo de Kesha foi ao ar às 18h47. Ela o intitulou simplesmente: “Banqueiro racista do Meridian Trust entrega a uma mulher negra um pedido de empréstimo do McDonald’s em vez de um empréstimo comercial #bancáriosendonegra/MeridianTrust”. O clipe de 43 segundos mostrou tudo. A linguagem corporal desdenhosa de Garrett, sua pronúncia errada do nome de Naomi, o pedido de empréstimo do McDonald’s deslizando pela mesa, sua ligação telefônica ensurdecedora enquanto ela se recompunha do chão.
Às 20h30, o vídeo tinha 15.000 visualizações. À meia-noite, 127.000. A seção de comentários explodiu com experiências semelhantes, histórias de pessoas negras, relatos comoventes de discriminação que muitas carregavam em silêncio há anos. Histórias reais de julgamentos, descasos e humilhações em bancos, escritórios de hipotecas e empresas de investimento por todo o país.
Isso aconteceu comigo no Wells Fargo. A mesma coisa aconteceu no Bank of America quando tentei obter um empréstimo para pequenas empresas. Me disseram que eu deveria tentar a agência urbana do outro lado da cidade. Às 2h17 da manhã, a equipe de segurança noturna do banco acionou a equipe de gerenciamento de crises. O vídeo havia sido compartilhado 8.000 vezes e marcado as contas oficiais do banco. Carol Henderson, vice-presidente de operações do Meridian Trust, recebeu a ligação em sua casa em Westchester.
Senhora, temos um problema. Há um vídeo. É grave. Ao amanhecer, o vídeo já tinha alcançado 400 mil visualizações. O racismo no Meridian Trust era um dos assuntos mais comentados no país. A página do banco no Yelp estava repleta de avaliações de uma estrela. As menções corporativas no Twitter eram um desastre. Às 7h45, Carol Henderson invadiu o escritório de Garrett, onde ele estava sentado, com o rosto pálido, mexendo no celular.
Em que diabos você estava pensando? Garrett ergueu o olhar, sua confiança habitual vacilando. Carol, eu só… Ela não parecia ter esse tipo de dinheiro. Quer dizer, olha para ela no vídeo. Estou olhando. Estou olhando para um possível processo, acusações federais de discriminação e nossas ações caindo 3% no pré-mercado.
O celular de Garrett vibrou. Notificação do LinkedIn. Alguém o havia identificado pelo nome em um compartilhamento do vídeo viral. Depois, outra notificação, e mais outra. Como descobriram quem eu sou? Sua placa de identificação está bem visível no vídeo, gênio. Carol andava de um lado para o outro atrás da mesa dele. O departamento jurídico quer nos ver em 20 minutos.
O departamento de relações públicas está preparando uma resposta e Marcus está voltando de avião dos Hamptons. Marcus Donnelly, o presidente do banco, raramente encurtava seu fim de semana. Quando o fazia, geralmente as carreiras chegavam ao fim. Enquanto isso, do outro lado da cidade, Naomi Rivers participava de um tipo diferente de reunião. A sala de conferências no 47º andar do edifício Chrysler tinha vista para Manhattan como um tabuleiro de xadrez.
Sua equipe de aquisições se reuniu com uma rapidez incomum. Advogados, analistas financeiros, especialistas em regulamentação que normalmente precisariam de semanas de antecedência. “Relatório de situação”, disse ela, acomodando-se na cadeira principal. David, seu diretor financeiro, exibiu dados financeiros em projeções holográficas. “Temos acumulado ações da Meridian Trust discretamente nos últimos seis meses por meio de empresas de fachada e procurações institucionais.”
Posição atual: 41,2%. 2%. Obstáculos legais. Sarah Martinez, consultora jurídica sênior, folheou documentos regulatórios. O Federal Reserve exige divulgação assim que atingirmos 50%. Mas há um prazo de 48 horas para o envio da documentação. Poderíamos agir rápido o suficiente para garantir o controle antes que eles possam responder. Custo ao preço de mercado atual.
Adquirir os 9,8% adicionais custaria aproximadamente 214 milhões. Mas o vídeo viral assustou os investidores. As ações caíram 11% desde a abertura do mercado. Naomi assentiu. Desconto de custo de oportunidade. Seu telefone vibrou com uma mensagem de um número desconhecido. Sra. Rivers. Aqui é Marcus Donnelly, presidente do Meridian Trust Bank. Acredito que devemos conversar sobre o infeliz incidente de ontem.
Você estaria disponível para uma ligação? Ela mostrou a mensagem para sua equipe. Ele não sabe, disse David. Não, ele acha que sou apenas mais uma vítima em busca de um acordo. Naomi guardou o telefone. Sarah, qual é o cronograma para uma aquisição completa? Se agirmos com agressividade, 72 horas desde o início até o controle acionário, mas isso exigirá o que for necessário, façamos.
Na Meridian Trust, a crise se agravou. O vídeo alcançou 1,2 milhão de visualizações. As emissoras de notícias locais repercutiram a história. O Canal 7 enviou um repórter para vigiar a sede do banco. Manifestantes começaram a se reunir do lado de fora. Não eram muitos, talvez 15 pessoas, mas o suficiente para obrigar os clientes a atravessar um corredor da vergonha para chegar à entrada.
Marcus Donnelly chegou às 11h30, seu bronzeado típico dos Hamptons contrastando fortemente com sua expressão tempestuosa. A reunião de emergência do conselho foi convocada na sala de conferências com paredes de mármore, onde retratos a óleo dos fundadores do banco pareciam observar com um ar de decepção aristocrática. “Senhores”, começou Marcusa, “temos uma tempestade de categoria 5 em nossas mãos.”
O vídeo já foi visto mais de um milhão de vezes. A hashtag está em alta. Nossos telefones não param de tocar com repórteres, reguladores e clientes furiosos. A membro do conselho, Elizabeth Craft, herdeira de uma antiga fortuna ferroviária, inclinou-se para a frente. Qual é o nosso risco? O departamento jurídico fala em potencial processo por violação de direitos civis. Os reguladores bancários federais estão monitorando a situação e nossas ações caíram 14%.
Garrett estava sentado na outra ponta da mesa, com uma expressão que sugeria querer se camuflar na madeira de mogno. A mulher do vídeo, continuou Marcus, é Naomi Rivers. Alguém conseguiu entrar em contato com ela? Carol Henderson pigarreou. Tentei ligar para o número que ela deixou no pedido de empréstimo. Cai direto na caixa postal.
Mensagem genérica. Sem retorno. E as redes sociais? Ela está falando? Nada. Sem resposta no Twitter, sem comentário no Facebook sobre o vídeo. Ela está completamente em silêncio. Isso intrigou Marcus. Normalmente, as vítimas de discriminação queriam contar sua história. Queriam atenção, indenização, seus 15 minutos de justiça.
O silêncio sugeria que ou ela estava se preparando para um grande processo judicial, ou… senhor. Sua assistente bateu na porta da sala de reuniões. Houve uma novidade. O vídeo viral acaba de atingir 5 milhões de visualizações. E tem mais. O quê? Alguém vazou o perfil do LinkedIn de Garrett, seu endereço residencial e as informações da escola de seu filho. Há manifestantes em frente à sua casa.
Através das janelas que iam do chão ao teto, eles podiam ver que a multidão do lado de fora do banco havia crescido para cerca de 50 pessoas. Carros de reportagem enfileiravam-se na rua. Alguém havia trazido um megafone. Marcus sentiu o cerco se fechando. Em 30 anos no setor bancário, ele havia sobrevivido a crises financeiras, investigações regulatórias e quebras do mercado. Mas nunca havia enfrentado nada parecido com aquilo.
O julgamento rápido e implacável da justiça viral. Seu telefone tocou. Número desconhecido. Marcus Donnelly. Sr. Donnelly. Aqui é Naomi Rivers. O silêncio tomou conta da sala quando ele colocou a chamada no viva-voz. Sra. Rivers. Obrigada por ligar. Gostaria de me desculpar pessoalmente pelo tratamento completamente inaceitável de ontem.
O comportamento do Sr. Whitfield não representa os valores do Meridian Trust Bank. Entendo isso, Sr. Donnelly. A voz dela era calma, profissional, sem raiva, sem exigências. De alguma forma, isso só piorou a situação. Gostaria de discutir como podemos resolver isso. Talvez possamos nos encontrar. Estou preparada para oferecer um pedido formal de desculpas, mudanças nas políticas e, claro, teremos prazer em reconsiderar sua solicitação de empréstimo seguindo os procedimentos adequados.
Uma pausa que se prolongou demais. Não estou interessada em suas desculpas, Marcus. Estou interessada em resultados. Que tipo de resultados? Gostaria de me reunir com todo o conselho administrativo amanhã de manhã, às 10h. Marcus olhou ao redor da mesa, observando os rostos confusos. Sra. Rivers, não tenho certeza se isso é necessário.
Tenho plena autoridade até amanhã de manhã. Marcus, ou a reunião termina aqui. A ligação caiu. O membro do conselho William Ashford, descendente da família fundadora do banco, falou primeiro. Quem ela pensa que é? Mas Marcus encarava o telefone, uma fria constatação se formando em seu estômago. Em três décadas de gestão de crises, ele aprendera a ler as pessoas pela voz.
As vítimas pareciam irritadas, magoadas, desesperadas por reconhecimento. Naomi Rivers parecia alguém que detinha todas as cartas na manga e simplesmente decidia quando jogá-las. A sala de reuniões no 42º andar do Meridian Trust havia testemunhado um século de poder. Barões do petróleo negociaram ali durante os loucos anos 20. Magnatas do aço dividiram territórios durante a Grande Depressão.
Bilionários da tecnologia fecharam negócios durante o boom da internet. Mas nenhum desses titãs chegou vestindo um moletom desbotado. Exatamente às 10h da manhã, Naomi Rivers entrou pelas portas de mogno acompanhada por três pessoas em ternos caros. Os membros do conselho, 12 homens brancos e duas mulheres brancas representando a velha aristocracia americana, trocaram olhares enquanto ela se sentava na extremidade da longa mesa.
Marcus Donnelly estava sentado na cabeceira, com o discurso de desculpas preparado dobrado cuidadosamente ao lado do bloco de notas. “Sra. Rivers, obrigada por vir. Gostaria de começar oferecendo nossas mais sinceras desculpas.” “Antes de continuar”, Naomi interrompeu suavemente, “acho que há algo que a senhora deveria ver.” Ela acenou com a cabeça para a mulher à sua esquerda, Sarah Martinez, embora o conselho ainda não soubesse disso.
Sarah colocou um único documento sobre a mesa polida. O cabeçalho dizia: “Aviso de aquisição de participação majoritária”. Marcus o pegou, seus olhos percorrendo o texto jurídico. Seu rosto passou por uma série de expressões. Confusão, descrença e, em seguida, algo próximo ao terror. Isso… Isso não pode estar certo.
A voz de Naomi permaneceu perfeitamente calma. A NR Capital Management detém agora 51,7% das ações ordinárias em circulação do Meridian Trust Bank, às 9h47 desta manhã. A sala ficou em silêncio, exceto pelo zumbido do ar condicionado e o som distante dos manifestantes que ainda gritavam palavras de ordem do lado de fora. A conselheira Elizabeth Craft inclinou-se para a frente. Sinto muito.
O que exatamente você está dizendo? Sarah Martinez falou pela primeira vez. O que a Sra. Rivers está dizendo é que ela é dona deste banco. Vocês todos trabalham para ela agora. William Ashford, bisneto do fundador do banco, gaguejou. Isso é impossível. Teríamos sido notificados de qualquer compra significativa de ações. As normas da SEC exigem divulgação a partir de 50% das ações.
O terceiro membro da equipe de Naomi interrompeu. Ele era mais velho, tinha cabelos grisalhos e a postura de alguém que passou décadas navegando por águas regulatórias, e que havíamos protocolado às 9h47, 13 minutos antes do início desta reunião. Perfeitamente legal. Marcus finalmente encontrou sua voz. Quem? Quem são vocês? Naomi se levantou, seus tênis silenciosos sobre o tapete persa.
Sou Naomi Rivers, fundadora e CEO da NR Capital Management. Esta é Sarah Martinez, minha principal assessora jurídica, e este é Robert Davies, ex-presidente do Federal Reserve e atual sócio sênior da Davies Klein and Associates. O nome Davies impactou a sala como um soco no estômago. Robert Davies havia regulamentado a maioria dos bancos desses homens por quase uma década.
Nos últimos seis meses, continuou Naomi, “Minha empresa vem adquirindo discretamente ações da Meridian Trust por meio de diversos representantes institucionais e empresas de fachada. Tínhamos planejado anunciar nossa posição no terceiro trimestre, mas a interação de ontem acelerou nosso cronograma.” Garrett Whitfield, que estava em silêncio em um canto, finalmente se pronunciou.
Não se compra um banco da noite para o dia. Naomi se virou para ele com a paciência de uma professora com um aluno particularmente lento. “Eu não o comprei da noite para o dia, Garrett. Já possuo partes dele há meses. Só ontem decidi ficar com tudo.” Ela caminhou até as janelas com vista para Manhattan, seu reflexo fantasmagórico no vidro.
A NR Capital Management é especializada na aquisição de instituições financeiras com baixo desempenho. Compramos e reestruturamos 47 bancos em 11 estados nos últimos 8 anos. O número 47 pairava no ar como fumaça. Nosso perfil típico de alvo, queda na satisfação do cliente, infraestrutura tecnológica obsoleta, problemas de conformidade regulatória… e ela se virou para encarar a sala.
Discriminação institucional que gera responsabilidade legal. Marcus sentiu a boca secar. Você está dizendo que nos escolheu como alvo especificamente? Estou dizendo que o Meridian Trust se encaixava perfeitamente em nossos critérios de aquisição. O processo por discriminação movido pela família Rodriguez em 2019, a notificação da FDIC por práticas discriminatórias de empréstimo em 2021, as 18 reclamações registradas no escritório do controlador da moeda nos últimos 3 anos.
Ela retornou ao seu lugar com graça e fluidez. Realizamos uma extensa análise prévia antes da aquisição. Seu banco vem discriminando sistematicamente candidatos de minorias há décadas. Os dados são bastante claros. Robert Davies abriu um tablet e começou a ler. Taxa de aprovação de empréstimos para afro-americanos no Meridian Trust: 31%.
A média do setor é de 68%. A taxa de aprovação para latinos é de 29%. Sua taxa de aprovação para candidatos brancos com perfis de crédito idênticos é de 87%. Os números foram como golpes de martelo. Mas Davies continuou: “O incidente de ontem nos proporcionou algo que não tínhamos antes: evidências visuais de viés institucional, um vídeo viral que demonstra a cultura que produz essas disparidades estatísticas.”
Elizabeth Craft finalmente encontrou sua voz. “Então tudo isso foi planejado, o pedido de empréstimo, o vídeo? Não.” A resposta de Naomi foi firme. “Eu realmente precisava de um financiamento-ponte para outra aquisição. Escolhi visitar a Meridian Trust porque já estávamos considerando comprá-la. Me vesti casualmente porque queria ver como a equipe trataria alguém que não se encaixa no perfil de cliente típico.”
Ela fez uma pausa, deixando a informação se assentar. Eu esperava discriminação. Não esperava que fosse tão teatral. O rosto de Garrett empalideceu. Você me armou uma cilada, Garrett. Entrei no seu escritório com uma proposta comercial legítima e 2,3 milhões de razões para aprová-la. Você se colocou nessa situação.
Marcus lutava para processar o que estava ouvindo. A mulher que gravou o vídeo, Kesha Williams, é uma estudante da Universidade Howard que tem conta no seu banco. Ela agiu por conta própria. Não sabíamos que ela estava gravando até que ela me abordou depois. Naomi sorriu levemente. Embora eu a tenha encorajado a postar. A sala irrompeu em conversas simultâneas.
Os membros do conselho cochichavam entre si, em tom de urgência. Alguém mencionou ligar para advogados. Outro sugeriu contatar a SEC (Comissão de Valores Mobiliários dos EUA). Naomi deixou o caos continuar por exatos 30 segundos antes de levantar a mão. A sala ficou em silêncio. Antes que alguém faça qualquer ligação, há algo mais que vocês precisam saber. Ela abriu sua pasta e retirou uma fotografia antiga, um pouco desbotada, que mostrava um jovem negro de terno parado em frente a este mesmo prédio.
Este é meu pai, James Rivers, um brilhante advogado de direitos civis. Formado pela Faculdade de Direito de Harvard, membro da Ordem do Qua. Em 1987, ele solicitou um empréstimo hipotecário neste banco para comprar uma casa em Scarsdale, onde queria criar sua família. Ela deslizou a fotografia pela mesa em direção a Marcus. O pedido foi negado. Não por causa do seu crédito.
Ele não apresentava nenhum dos seus problemas financeiros. O empréstimo foi negado porque o gerente de crédito não achava que uma família negra pertencesse àquele bairro. As palavras exatas do gerente, segundo a queixa que meu pai apresentou, foram: “Talvez vocês se sentissem mais confortáveis em uma área mais adequada”. A fotografia chegou às mãos de Marcus. Ele a encarou, e o reconhecimento surgiu.
Aquele agente de crédito, continuou Naomi, era seu pai, Marcus Thomas Donnelly, vice-presidente sênior de empréstimos residenciais de 1982 a 1994. As mãos de Marcus começaram a tremer. Meu pai nunca conseguiu o financiamento imobiliário. Em vez disso, comprou uma casa menor em Mount Vernon. Passou os 30 anos seguintes lutando contra casos de discriminação habitacional, conseguindo indenizações para centenas de famílias que enfrentaram o mesmo que ele.
Naomi se levantou novamente, sua voz carregando o peso da memória geracional. Ele morreu há três anos, de ataque cardíaco em sua mesa, trabalhando em um caso contra uma cooperativa de crédito em Albany que praticava segregação racial em bairros de minorias. Ela fez uma pausa. Ele nunca soube que eu planejava comprar este banco, mas teria gostado de saber que sua filha era dona da instituição que tentou impedir sua família de morar no bairro ao qual pertenciam.
O silêncio se prolongou até que William Ashford o quebrou. “Então isso é vingança.” “Não, William. Vingança teria sido liquidar o banco e vender as ações. Isso é renovação.” Ela retornou ao seu lugar, o simples gesto de alguma forma mais autoritário do que qualquer encenação teatral. “Eu não quero destruir o Meridian Trust.”
Quero consertar isso. Transformá-la de uma instituição que perpetua a desigualdade em uma que construa riqueza comunitária para todos os grupos demográficos. Marcus recuperou a voz, embora tenha saído tensa. O quê? O que isso significa para nós? Naomi olhou ao redor da mesa para 14 rostos que representavam 127 anos de poder institucional.
Isso depende inteiramente de se você quer fazer parte da solução ou do passado. O silêncio que se seguiu estendeu-se como um fio esticado. Os 14 membros do conselho permaneceram paralisados, processando a completa inversão de poder que ocorrera em menos de 10 minutos. Marcus Donnelly, que entrara naquela sala como presidente de uma instituição de 127 anos, agora encarava a mulher que a possuía, a mulher que seu pai humilhara 37 anos atrás.
“Preciso entender o alcance do que você está propondo”, disse ele cuidadosamente. Naomi acenou com a cabeça para Robert Davies, que ativou um sistema de projeção holográfica embutido na mesa de conferência. Dados financeiros materializaram-se no ar acima da superfície de mogno. Planilhas, gráficos, documentos regulatórios que contavam a história do declínio da Meridian Trust em termos numéricos alarmantes.
“Posição atual”, começou Davies, com a voz transmitindo a autoridade de alguém que já havia se reunido com presidentes e secretários do Tesouro. “O Meridian Trust Bank detém 8,3 bilhões em ativos. No entanto, seu retorno sobre o patrimônio líquido caiu 17% nos últimos 3 anos.” O primeiro gráfico mostrava uma linha vermelha com tendência descendente, como uma pista de esqui. A pontuação de satisfação do cliente é 2.
1 de 5 estrelas. Média do setor: 3,8. Vocês estão perdendo clientes a uma taxa de 8% ao ano. Elizabeth Craft inclinou-se para a frente, sua pulseira de diamantes refletindo a luz. Esses números são confidenciais. Como vocês…? Estamos realizando a devida diligência há 6 meses. Sarah Martinez interrompeu. Tudo o que estamos mostrando a vocês veio de documentos públicos, relatórios regulatórios e serviços de pesquisa de terceiros.
Davies prosseguiu. Sua plataforma de mobile banking está sete anos atrasada em relação aos padrões da indústria. Sua rede de agências inclui 47 locais em bairros com mudanças demográficas, onde vocês têm sistematicamente deixado de atender à crescente base de clientes. O rosto de William Ashford ficou vermelho. Veja bem, nós servimos esta comunidade há mais de um século.
“Vocês atendem clientes brancos há mais de um século”, disse Naomi em voz baixa. “A comunidade mudou. Seu modelo de negócios, não.” Ela se levantou e caminhou até as janelas novamente, seu reflexo sobrepondo-se ao horizonte de Manhattan como um fantasma do futuro. “A NR Capital não adquire bancos para desmantelá-los e vender as peças.”
Transformamos essas instituições em motores de criação de riqueza para a comunidade. Em média, as instituições que adquirimos apresentam um crescimento de 37% em seus ativos nos 18 meses seguintes à aquisição. O telão holográfico exibiu histórias de sucesso: bancos em Atlanta, Detroit e Phoenix, instituições que foram transformadas sob a gestão da NR Capital.
Os ativos do First National of Atlanta cresceram de 2,4 bilhões para 4,1 bilhões. A satisfação do cliente melhorou de 2,6 para 4,3 estrelas. E o mais importante: os empréstimos para empresas de propriedade de minorias aumentaram 230%. Marcus analisou os dados, seus instintos bancários em conflito com seu choque pessoal. Como? Reconhecendo que a discriminação não é apenas moralmente errada, é economicamente estúpida, respondeu Naomi.
Você está rejeitando tomadores de empréstimo qualificados com base em preconceitos inconscientes. Isso significa perda de receita. Davies mostrou outro gráfico. A carteira atual de empréstimos para empresas de propriedade de minorias da Meridian Trust é de US$ 47 milhões. Análises de mercado sugerem que você deveria estar emprestando aproximadamente US$ 280 milhões para empresas de propriedade de minorias em sua área de atuação geográfica.
O número impactou a sala como um soco no estômago. 233 milhões em oportunidades de receita perdidas. E isso considerando apenas empréstimos para pequenas empresas. Sarah Martinez acrescentou: “Os financiamentos imobiliários residenciais apresentam lacunas semelhantes. É como se estivéssemos praticando discriminação racial sem usar esse termo.” Carol Henderson, que havia permanecido em silêncio durante toda a apresentação, finalmente se pronunciou.
“O que exatamente você está propondo que façamos?” Naomi voltou à mesa e sentou-se, seus movimentos deliberados e controlados. “Três opções para a atual liderança. Escolham com cuidado.” Ela ergueu um dedo. Opção um: renunciem com dignidade. Pacotes de indenização integral, cartas de recomendação positivas, acordos de confidencialidade que protejam suas reputações.
Você se retira discretamente e essa transição ocorre sem problemas. Um segundo gesto obsceno. Opção dois: fique e abrace a transformação. Aceite as novas diretrizes de diversidade e inclusão. Participe do treinamento trimestral sobre vieses. Apresente relatórios a um comitê de supervisão independente. Sua remuneração passa a estar parcialmente atrelada a melhorias mensuráveis nos indicadores de crédito para minorias e satisfação do cliente.
O terceiro dedo, opção três, lutar contra essa transição. Contestar a aquisição no tribunal. Resistir à implementação de novas políticas. Ela deixou a mão cair sobre a mesa. Eu não recomendo a opção três. Marcus sentiu-se compelido a perguntar por quê. Robert Davies sorriu pela primeira vez desde que entrou na sala. Porque a Sra.
Rivers dedicou um tempo considerável a documentar as práticas discriminatórias do seu banco. O caso Rodriguez? Aquilo foi apenas o começo. Temos provas de preconceito sistemático que se estende por duas décadas. Sarah Martinez abriu sua pasta e retirou um grosso arquivo contendo 1843 pedidos de empréstimo de mutuários pertencentes a minorias que foram negados, apesar de atenderem ou excederem os critérios de aprovação.
Trocas de e-mails discutindo riscos demográficos, memorandos internos mencionando a adequação cultural como critério de empréstimo. Ela deslizou a pasta pela mesa. Tudo passível de descoberta em um tribunal federal, tudo admissível sob o Título VII da Lei dos Direitos Civis e a Lei de Habitação Justa. Garrett Whitfield, que estava se encolhendo na cadeira, de repente encontrou a voz.
Não se pode provar discriminação sistemática com base em incidentes isolados. Naomi voltou-se para ele com a paciência de um predador que sabe que a presa está encurralada. “Garrett, ontem você me disse que eu não pertencia ao seu banco. Hoje, eu sou a dona. Eu seria muito cautelosa com o que acho que posso ou não provar.” Ela se dirigiu a todo o conselho. “A exposição legal, por si só, é estimada em US$ 67 milhões em possíveis acordos e multas.”
Isso sem contar as ações regulatórias do FDIC, do Federal Reserve e do escritório do controlador da moeda. Marcus sentiu o cerco se fechando. “Você está falando em destruir carreiras, reputações.” “Estou falando das consequências de escolhas”, interrompeu Naomi. “Escolhas feitas todos os dias, durante décadas. Escolhas que negaram oportunidades a mutuários qualificados porque eles não se pareciam com as pessoas retratadas naquelas pinturas a óleo.”
Ela apontou para os retratos dos fundadores do banco. “William, seu bisavô fundou esta instituição em 1896. Você sabe o que estava acontecendo em 1896? A disputa entre Pie e Ferguson. ‘Separados, mas iguais’ tornou-se lei no país. Sua família construiu este banco durante o auge do apartheid americano.”
O rosto de William Ashford ficou ainda mais vermelho. Eram outros tempos, não é? Porque ontem, seus funcionários ainda tratavam clientes negros como se não pertencessem a este lugar. As mesmas atitudes, século diferente. O visor holográfico mudou para mostrar dados em tempo real. O preço das suas ações caiu 22% desde que o vídeo viralizou.
O volume de negociações aumentou 400%. Os investidores institucionais estão fugindo. Sua classificação de crédito está sendo revisada pela Moody’s, Standard & Poor’s e Portsmouth. Marcus encarava os números, vendo uma vida inteira de trabalho evaporar em tinta vermelha digital. No entanto, Naomi continuou: “O anúncio da aquisição da Narapital estabilizou a queda.”
Os investidores conhecem nosso histórico. Eles confiam na nossa capacidade de recuperar instituições financeiras em dificuldades.” Ela recostou-se na cadeira, completamente à vontade naquele que, minutos antes, fora o centro do poder. “Então, funciona assim. Vocês têm até as 17h de hoje para escolher a opção. Opção um ou dois. Não me importa qual.”
Mas se alguém escolher a opção três, se alguém tentar lutar contra essa transição ou contestar nossa aquisição, então exerceremos o que eu chamo de opção nuclear. Robert Davies exibiu um documento final na tela holográfica. Seção 385.7 da lei corporativa de Delaware. Liquidação imediata de ativos. O Meridian Trust Bank deixa de existir até o final do expediente de sexta-feira.
Todos os funcionários foram demitidos. Todas as contas de clientes foram transferidas para as instituições adquirentes. 127 anos de história terminam em 72 horas. A ameaça pairava no ar como a fumaça de um funeral. A voz de Elizabeth Craft saiu como um sussurro. Você preferiria destruir o banco a nos deixar lutar contra você. Elizabeth, eu não o destruiria.
Você estaria escolhendo o conflito em vez da cooperação. A voz de Naomi tinha a firmeza de um juiz proferindo uma sentença. Estou lhe oferecendo a chance de fazer parte de algo melhor. Um banco que realmente serve a toda a sua comunidade. Um banco que constrói riqueza em vez de acumulá-la. Ela se levantou, sinalizando o fim da reunião. 17h.
Estarei no gabinete do presidente, aguardando suas decisões. Marcus a observou caminhar em direção à porta, ladeada por seus assessores. Na soleira, ela se virou. Ah, e Marcus, aquela fotografia do meu pai. Vou emoldurá-la para o saguão, bem ao lado do retrato do seu pai. Acho que o contraste será educativo.
A porta se fechou atrás deles com um clique suave que ecoou como uma adaga caindo. No silêncio que se seguiu, 14 pessoas que haviam entrado na sala como mestres de seu universo ficaram olhando fixamente para dados holográficos que contavam a história de sua obsolescência. A velha guarda estava chegando ao fim. A questão agora era se eles sairiam com dignidade ou se seriam varridos por forças que nunca se deram ao trabalho de compreender.
Do lado de fora das janelas do 42º andar, Manhattan se estendia em todas as direções, indiferente à revolução corporativa que acabara de terminar. Mas nas agências bancárias por toda a cidade, em comunidades que haviam sido sistematicamente excluídas do acesso ao capital por gerações, a mudança estava prestes a chegar com a força de uma justiça há muito adiada.
Às 16h47, 13 minutos antes do prazo final de Naomi, Marcus Donnelly bateu à porta do que já não era seu escritório. “Gostaria de discutir a opção dois”, disse ele. Seis meses depois, o Meridian Trust Bank não se parecia em nada com a instituição que havia humilhado Naomi Rivers. “O saguão de mármore agora exibia duas fotografias lado a lado.”
À esquerda, Thomas Donnelly, vice-presidente sênior de empréstimos imobiliários residenciais, de 1982 a 1994. À direita, James Rivers, advogado de direitos civis, segurando seu pedido de hipoteca rejeitado em frente ao mesmo prédio em 1987. O contraste era intencional, impactante, educativo. Marcus Donnelly agora se coloca diante dessas fotografias todas as manhãs, como um lembrete diário da instituição que ele estava ajudando a reconstruir.
Seu título havia mudado de presidente para diretor de operações. Seu salário havia diminuído 30%. Seu propósito, porém, havia aumentado imensamente. Os indicadores da manhã, senhor. Sua nova assistente, uma jovem latina chamada Sophia Gutierrez, entregou-lhe o relatório diário de diversidade. Empréstimos para empresas de propriedade de minorias aumentaram 187% em relação aos níveis pré-aquisição. Índice de satisfação do cliente: 4.
2 de 5 estrelas. Diversidade de funcionários: 43% de funcionários de minorias em todos os níveis, incluindo a gerência. A transformação não foi suave. Garrett Whitfield foi demitido por justa causa no terceiro dia da nova gestão. Sua saída foi rápida e definitiva. Sem indenização, sem cartas de recomendação, sem qualquer compensação financeira para amenizar sua queda.
Ele agora trabalhava em uma cooperativa de crédito comunitária no Queens, ganhando US$ 42.000 por ano processando pedidos de empréstimo para pequenas empresas. A ironia não passou despercebida por ninguém. Carol Henderson havia escolhido a segunda opção, abraçando a transformação com o entusiasmo de alguém que havia descoberto sua bússola moral depois de décadas seguindo as margens de lucro.
Ela agora chefiava a recém-criada divisão de investimentos comunitários, revisando pessoalmente cada pedido de empréstimo para empresas de propriedade de minorias. Outros sete executivos se demitiram em vez de se submeterem às novas exigências de diversidade. Seus substitutos vieram de instituições financeiras de desenvolvimento comunitário, cooperativas de crédito e bancos com foco em impacto social que passaram anos atendendo os clientes que o Meridian Trust havia ignorado.
Mas a verdadeira mudança foi sistêmica, incorporada à tecnologia e às políticas públicas. A Meridian Equity Initiative foi lançada com um capital dedicado de US$ 50 milhões para empréstimos a empresas de propriedade de minorias. As taxas de juros foram definidas abaixo do mercado para tomadores de empréstimo qualificados. Os critérios de aprovação foram padronizados, eliminando avaliações subjetivas de adequação cultural. O sistema de IA para detecção de viés foi implementado em todas as agências.
As conversas entre agentes de crédito e clientes foram analisadas em tempo real para identificar linguagem discriminatória, padrões de tom e disparidades na aprovação. Quaisquer alertas acionavam a revisão imediata por um supervisor e o treinamento obrigatório sobre viés. O denúncia anônima tornou-se simples por meio do aplicativo móvel Fair Banking Watch. Os clientes podiam documentar o tratamento discriminatório com vídeos, áudios e reclamações escritas que eram encaminhadas diretamente a um comitê de supervisão independente.
A mudança mais revolucionária foi a transparência. Os relatórios trimestrais de diversidade tornaram-se documentos públicos. As taxas de aprovação de empréstimos por grupo demográfico passaram a ser publicadas no site do banco. As pesquisas de satisfação do cliente incluíram perguntas específicas sobre tratamento discriminatório. Senhora. Sophia interrompeu a avaliação diária de Marcus.
A reunião do conselho consultivo comunitário começa em 10 minutos. O conselho consultivo foi a obra-prima de Naomi. Doze líderes comunitários representando todos os grupos demográficos que o Meridian Trust historicamente excluiu. Eles se reuniam mensalmente para revisar as práticas de empréstimo, sugerir mudanças nas políticas e responsabilizar o banco por suas promessas de transformação.
Marcus caminhou até a sala de conferências onde Maria Santos, uma pequena empresária latina, presidia a reunião. “Bom dia, Marcus. A família Rodriguez pediu que eu lhe agradecesse pessoalmente. O empréstimo para a expansão do restaurante deles foi aprovado ontem.” Marcus assentiu. A família Rodriguez, a mesma família cujo processo por discriminação havia sido parte da análise prévia da NR Capital.
O empréstimo deles havia sido negado três vezes sob o regime anterior. Com o novo sistema, eles se qualificaram facilmente. O perfil de crédito deles sempre foi sólido, respondeu ele. Só precisávamos de um olhar mais atento para enxergá-lo. A reunião abordou a pauta habitual — estatísticas de empréstimos, feedback de clientes, recomendações de políticas —, mas hoje havia algo especial.
“Tenho um anúncio a fazer”, disse Maria. “A Coalizão Nacional de Reinvestimento Comunitário selecionou o Meridian Trust para o Prêmio de Impacto Comunitário Excepcional. É a primeira vez na história do nosso banco.” Aplausos ecoaram pela sala. Marcus sentiu algo que não experimentava há décadas no setor bancário: um orgulho que não estava ligado às margens de lucro.
Após a reunião, ele caminhou até o escritório de Naomi, a suíte presidencial que havia sido de Marcus por 12 anos. Ela estava analisando propostas de aquisição para o próximo alvo, uma instituição de poupança e empréstimo em Birmingham com um padrão familiar de empréstimos discriminatórios. “O negócio do Alabama?”, perguntou ele. Perfil semelhante ao que tínhamos aqui.
Queda na base de clientes, problemas regulatórios, preconceito sistemático contra mutuários de minorias. Ela ergueu os olhos do laptop. Quer liderar a equipe de transformação? Marcus considerou a oferta. Seis meses atrás, ele a teria encarado como um exílio, sendo enviado para consertar a bagunça de outra pessoa. Agora, ele a entendia como uma oportunidade. Seria uma honra. As mudanças na Meridian Trust se espalharam.
Outros bancos começaram a adotar voluntariamente medidas de diversidade semelhantes, com medo de se tornarem o próximo vídeo viral sobre discriminação. Escolas de negócios adicionaram o modelo de transformação da NR Capital aos seus currículos. Audiências no Congresso mencionaram o modelo da Meridian como um exemplo para a reforma bancária. Mas a mudança mais significativa foi menor, pessoal.
Kesha Williams, a estudante de Howard que filmou a discriminação sofrida por Garrett, agora trabalhava no Meridian Trust como coordenadora de relações comunitárias. Seu trabalho era conectar-se com jovens, explicar serviços bancários e ajudá-los a construir crédito e educação financeira. Ela havia criado uma série no TikTok chamada Banking 101, que tinha 400 mil seguidores.
Os vídeos dela mostravam jovens clientes negros e latinos conseguindo aprovação para empréstimos comerciais, comprando suas primeiras casas e construindo patrimônio para as próximas gerações. A seção de comentários desses vídeos contava a verdadeira história de transformação. Solicitei um financiamento de carro na Meridian Trust hoje. O agente de crédito foi respeitoso, profissional e meu financiamento foi aprovado na hora.
Minha filha está abrindo um serviço de bufê. O Meridian Trust concedeu a ela o capital inicial que nenhum outro banco consideraria. Foi a primeira vez que me senti à vontade para entrar em um banco. Essas eram as histórias comoventes, as histórias da vida real que mais importavam. Não as métricas corporativas ou os índices de conformidade regulatória, mas as experiências humanas de pessoas que foram sistematicamente excluídas das oportunidades financeiras.
O vídeo viral que deu início a tudo já tinha 12 milhões de visualizações. Mas, mais importante ainda, gerou milhares de vídeos de resposta, histórias de pessoas negras compartilhando suas próprias experiências com discriminação bancária e, cada vez mais, histórias de instituições que mudaram — mudanças que podiam ser medidas em algo além de números.
Isso era visível nos rostos dos clientes que entravam nas agências do Meridian Trust e eram tratados com dignidade, respeito e reconhecimento de seu potencial econômico. No aniversário de seis meses da aquisição, Naomi Rivers estava no mesmo lugar onde Garrett Whitfield a havia humilhado. Os pisos de mármore brilhavam sob os mesmos lustres de cristal, mas todo o resto havia se transformado.
Ela pensou em seu pai, que havia falecido acreditando que a mudança institucional acontecia por meio de processos judiciais e legislação. Ele ficaria surpreso ao ver a mudança ocorrendo por meio de aquisições e transformações. O formulário de inscrição para o McDonald’s que Garrett lhe oferecera em tom de deboche agora estava emoldurado em seu escritório, não como um troféu, mas como um lembrete de que a tentativa de alguém de diminuir seu valor pode ser a maneira que o universo encontra de lhe mostrar como mudar um sistema inteiro.
O celular dela vibrou com uma mensagem de Marcus. O conselho da Birmingham SNL aprovou a aquisição. Quando começamos? Ela sorriu e respondeu: Amanhã. Há trabalho a fazer. Dois anos depois de uma candidatura a um emprego no McDonald’s ter caído em uma escrivaninha de mogno como um ato de humilhação, o setor bancário havia mudado fundamentalmente. A NR Capital Management havia adquirido mais 11 instituições financeiras em sete estados.
Cada aquisição seguia o mesmo padrão: identificar discriminação sistemática, documentar a responsabilidade legal, adquirir o controle acionário e, em seguida, transformar a instituição de dentro para fora. O modelo da Meridian tornou-se leitura obrigatória na Harvard Business School, Wharton e Stanford. O depoimento de Naomi Rivers no Congresso levou à criação de novas diretrizes federais para a detecção de viés em empréstimos.
O aplicativo Fair Banking Watch foi baixado 2,3 milhões de vezes, mas a mudança mais impactante foi cultural. Os processos por discriminação contra bancos caíram 34% em todo o país, não porque a discriminação tivesse acabado, mas porque as instituições estavam abordando proativamente o preconceito antes que ele chegasse aos tribunais. O medo de se tornar o próximo vídeo viral, o próximo alvo de aquisição, motivou uma ampla reforma.
Garrett Whitfield tornou-se um símbolo improvável. Seu nome era pesquisado no Google mais de 50.000 vezes por mês, principalmente por profissionais da área bancária, que verificavam se seus próprios momentos de discriminação haviam sido registrados. O Efeito Whitfield entrou para o vocabulário das escolas de negócios como um estudo de caso sobre como o viés individual pode destruir o valor institucional.
Enquanto isso, Garrett processava empréstimos para pequenas empresas na Queens Community Credit Union, onde sua supervisora era uma jovem negra chamada Jasmine, que certa vez teve um pedido de empréstimo para carro negado no Meridian Trust. A ironia era completa, circular e reveladora. Marcus Donnelly havia encontrado uma realização inesperada liderando equipes de transformação por todo o Sul.
Seu trabalho em Birmingham salvou a Southern Trust and Loan da intervenção federal. Sua reputação se transformou de ambicioso corporativo para especialista em recuperação de ativos. “Todas as manhãs eu acordo sabendo que o trabalho que estou fazendo importa”, disse ele a um repórter da Forbes. “Passei 30 anos maximizando o valor para os acionistas. Agora estou construindo riqueza para a comunidade.”
“A segunda carreira é infinitamente mais gratificante.” Kesha Williams se formou em Howard com ofertas de emprego do Goldman Sachs, JP Morgan Chase e Credit Suisse. Ela optou por permanecer na Meridian Trust, lançando um programa de educação financeira que alcançou 47.000 jovens na cidade de Nova York. Seus seguidores no TikTok chegaram a 1,2 milhão.
Seus vídeos mostravam os rostos da mudança. Jovens empreendedores conseguindo seus primeiros empréstimos comerciais, famílias imigrantes comprando casas, avós abrindo contas poupança para netos que jamais imaginariam que teriam riqueza para as próximas gerações. Eram essas as histórias de vida que importavam. Não as métricas corporativas ou os preços das ações, mas os momentos humanos em que a exclusão sistemática se transformava em inclusão sistemática.
O vídeo viral original foi visualizado 23 milhões de vezes em todas as plataformas. Mas seu legado reside nos vídeos de resposta: milhares de histórias comoventes de pessoas que sofreram discriminação bancária e, cada vez mais, histórias de instituições que mudaram. Naomi Rivers guardava três itens em sua mesa no escritório da sede da NR Capital Management em Manhattan: o pedido de hipoteca rejeitado de seu pai em 1987, o formulário de emprego do McDonald’s que Garrett Whitfield lhe ofereceu em tom de deboche e uma fotografia.
da Conferência Nacional de Bancos de Desenvolvimento Comunitário do mês passado, onde ela recebeu o Prêmio de Reconhecimento pela Trajetória Profissional em inclusão financeira. O contraste entre humilhação e transformação, entre exclusão e protagonismo, a lembrava diariamente de que a mudança sistêmica era possível quando a clareza moral encontrava o poder estratégico.
O telefone dela tocou. Outra executiva bancária, outra instituição enfrentando escândalos de discriminação, outra oportunidade de escolher entre destruição e reconstrução. Aqui é Naomi Rivers. Srta. Rivers, meu nome é Patricia, CEO do First National Bank de Denver. Temos uma situação e acho que precisamos conversar.
Naomi sorriu, pegando seu bloco de anotações. Depois de dois anos transformando o setor financeiro, uma aquisição de cada vez, ela aprendera a reconhecer o som do medo institucional misturado com a esperança desesperada de redenção. Conte-me sobre a sua situação, Patricia. Porque, às vezes, a resposta mais poderosa à discriminação não é a raiva, os processos judiciais ou vídeos virais.
Às vezes, a excelência é a chave. Às vezes, é a aquisição estratégica. Às vezes, é tornar-se o sistema que você deseja mudar, em vez de mudá-lo por dentro. Às vezes, a melhor vingança é a propriedade. Sua voz importa na luta contra a discriminação sistêmica. Você já presenciou preconceito em serviços bancários, de crédito ou empresariais? Compartilhe sua história nos comentários abaixo.
Sua experiência pode ajudar a identificar instituições que precisam ser responsabilizadas. Histórias como a de Naomi nos lembram que a excelência individual pode impulsionar mudanças sistêmicas. Quando documentamos a discriminação, exigimos transparência e apoiamos empresas que praticam a inclusão, criamos as condições para a transformação.
Inscreva-se no canal para ver mais histórias reais de justiça estratégica. Compartilhe este vídeo com alguém que precisa saber que a exclusão sistemática pode se transformar em mudança sistêmica. E lembre-se: a tentativa de alguém de diminuir o seu valor pode ser o universo mostrando como mudar o mundo dessa pessoa. Porque, no fim das contas, a resposta mais poderosa para “você não pertence a este lugar” é simples: “Na verdade, este lugar é meu”.
Qual é a sua história de superação do preconceito sistêmico? Estamos ouvindo. Por trás de cada manchete, existe uma história humana. No Beat Stories, vamos mais fundo, onde a emoção encontra a evidência e o drama revela o sistema. Se esta história te fez parar, refletir ou sentir algo, não se esqueça de se inscrever. Tem muito mais por vir.
You Might Also Enjoy
A Milionária Jogou o Dinheiro No Engraxate… Então Ele Voltou Para Comprar A Empresa Dela
O Empresário Riu Do Sonho Do Peão… Até Precisar De 8 Caminhões Dele Para Salvar A Fábrica
Dono Disfarçado Deixou A Carteira Para Testar A Garçonete… Até Ela Colocar O Próprio Dinheiro Dentro.
A Empresária Riu Quando a Costureira Pediu Demissão… Até Perder Seus Maiores Clientes Para Ela
A Costureira Salvou O Vestido De 40 Anos Da Mãe Do Milionário… Então Ele Bateu À Sua Porta